Kfz-Versicherung wechseln 2026/2027: So finden Sie die günstigste KFZ-Versicherung
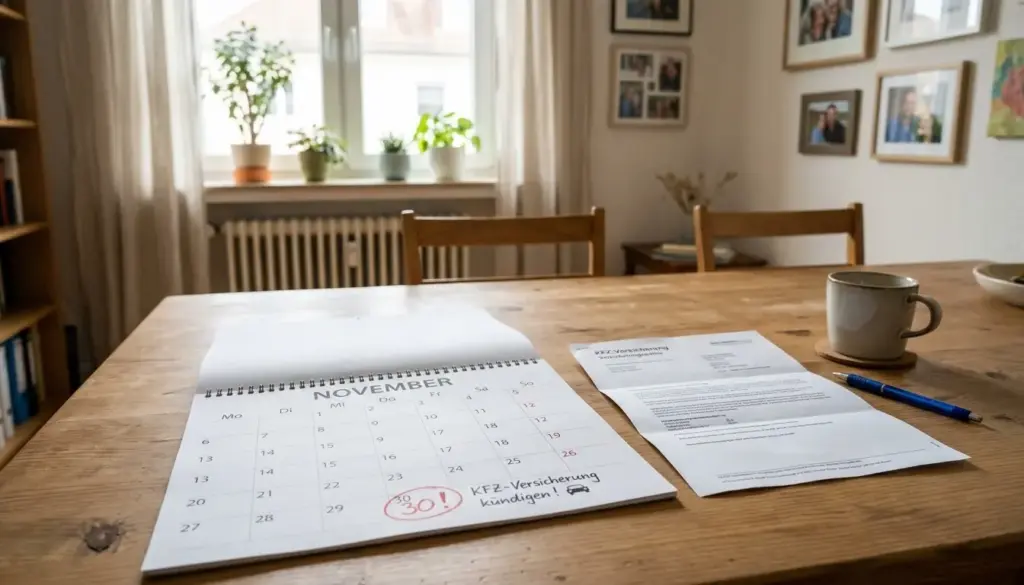
Für einen Wechsel zum 1. Januar 2027 muss Ihre Kündigung bei einem am 31. Dezember endenden Vertrag mit Monatsfrist spätestens am 30. November 2026 beim bisherigen Versicherer eingegangen sein. Beim Kfz-Versicherung wechseln 2026/2027 zählt also nicht der Poststempel, sondern der rechtzeitige Eingang beim Versicherer.
Der 30. November ist ein wichtiger Stichtag, passt aber nicht zu jedem Vertrag. Ihr Versicherungsjahr und die vereinbarte Kündigungsfrist bestimmen, wann Sie tatsächlich wechseln können. Wer erst kurz vor dem Jahresende handelt, riskiert eine automatische Vertragsverlängerung.
Eine Typklasse ist eine Einstufung des Automodells anhand seiner Schadenbilanz, die Versicherer bei der Beitragskalkulation berücksichtigen können. Für einen sicheren Wechsel lohnt sich eine klare Reihenfolge: Prüfen Sie zuerst die Frist, vergleichen Sie danach Tarife mit passenden Leistungen und sichern Sie zuletzt den neuen Vertrag.
Das Wichtigste auf einen Blick
- Der 30. November 2026 gilt als letzter Eingangstag, wenn Ihr Vertrag am 31. Dezember endet und eine Monatsfrist vorsieht.
- Entscheidend ist der Eingang der Kündigung beim Versicherer, nicht das Datum, an dem Sie den Brief absenden.
- Ein abweichendes Versicherungsjahr kann eine andere persönliche Kündigungsfrist ergeben.
- Vergleichen Sie Beiträge nur bei möglichst gleichen Leistungen, Selbstbeteiligungen und Angaben zu Fahrleistung und Fahrerkreis.
- Lassen Sie den neuen Vertrag verbindlich annehmen, bevor Sie den alten Vertrag kündigen.
Prüfen Sie zuerst das Ablaufdatum in Ihrem Versicherungsschein, bevor Sie den Stichtag als Ihre persönliche Frist einplanen.
Inhaltsverzeichnis
Kfz-Versicherung 2026/2027 vergleichen und passenden Tarif finden
Ein Versicherungswechsel beginnt mit einem sorgfältigen Tarifvergleich. Achten Sie nicht allein auf den niedrigsten angezeigten Beitrag: Entscheidend sind auch die Haftpflicht-Deckungssumme, der gewünschte Kaskoschutz, die Selbstbeteiligung, die Werkstattbindung und mögliche Zusatzleistungen. Geben Sie Fahrleistung, Fahrerkreis und Stellplatz wahrheitsgemäß an, damit die Angebote zu Ihrer tatsächlichen Nutzung passen.
Mit dem folgenden Vergleichsrechner können Sie Angebote für Ihr Fahrzeug prüfen. Sollte das eingebundene Vergleichsformular nicht angezeigt werden, kontrollieren Sie gegebenenfalls Ihre Browser- oder Tracking-Einstellungen. Alternativ können Sie den Kfz-Versicherungsvergleich bei CHECK24 direkt öffnen.
Welche Vorteile bietet der Kfz-Versicherungsvergleich von CHECK24?
Wer seine Kfz-Versicherung wechseln möchte, kann mit CHECK24 unterschiedliche Versicherungsangebote anhand der persönlichen Fahrzeug- und Nutzungsdaten vergleichen. Statt bei jedem Versicherer dieselben Angaben erneut einzugeben, lassen sich viele Tarifoptionen innerhalb eines Vergleichs gegenüberstellen. Das erleichtert insbesondere den Blick auf die Unterschiede zwischen Haftpflicht, Teilkasko und Vollkasko.
Tarife und Leistungen übersichtlich gegenüberstellen
Ein wesentlicher Vorteil ist die Möglichkeit, Versicherungsbeiträge und Leistungsmerkmale gemeinsam zu betrachten. Je nach verfügbaren Angeboten können Sie beispielsweise Selbstbeteiligungen, Deckungssummen, Werkstattbindung und weitere Tarifbestandteile vergleichen. So lässt sich prüfen, ob ein niedrigerer Jahresbeitrag tatsächlich mit dem gewünschten Schutz einhergeht.
Auch für die Frage, ob sich eine höhere Selbstbeteiligung lohnt oder ob eine Vollkaskoversicherung weiterhin sinnvoll ist, bietet ein Vergleich eine praktische Orientierung. Wichtig bleibt, die Versicherungsbedingungen des gewählten Anbieters vor dem Abschluss zu lesen.
Zeit sparen und Angebote nach eigenen Anforderungen filtern
Der Vergleich kann die Suche vereinfachen, weil Sie nicht jeden Anbieter einzeln aufrufen müssen. Die Ergebnisse lassen sich anhand Ihrer Angaben und der verfügbaren Filter eingrenzen. Besonders nützlich ist das, wenn Sie mehrere Varianten durchspielen möchten: etwa eine andere jährliche Fahrleistung, eine höhere Selbstbeteiligung oder den Wechsel von Vollkasko zu Teilkasko.
Die Nutzung eines Vergleichsportals ersetzt allerdings nicht die eigene Prüfung. Nicht jeder Versicherer und nicht jeder Tarif muss auf einem einzelnen Portal vertreten sein. Ein zusätzliches Direktangebot Ihres bisherigen Versicherers kann deshalb sinnvoll sein.
Online-Abschluss und Unterlagen im Blick behalten
Für viele angezeigte Tarife kann der Antrag online angestoßen werden. Welche Schritte anschließend erforderlich sind, hängt vom jeweiligen Versicherer und Angebot ab. Achten Sie darauf, ob Sie zunächst einen Antrag stellen oder bereits eine verbindliche Annahme erhalten haben. Eine mögliche Unterstützung beim Kündigungsprozess sollten Sie nur dann als erledigt betrachten, wenn Sie eine entsprechende Bestätigung besitzen.
Vorteile auf einen Blick:
- Mehrere verfügbare Versicherungsangebote auf einer Vergleichsoberfläche prüfen.
- Haftpflicht-, Teilkasko- und Vollkaskotarife anhand persönlicher Angaben vergleichen.
- Leistungen und Selbstbeteiligungen neben dem Jahresbeitrag berücksichtigen.
- Tarifvarianten durch veränderte, zutreffende Einstellungen leichter gegenüberstellen.
- Bei teilnehmenden Versicherern den Abschlussprozess online beginnen.
Der CHECK24-Kfz-Versicherungsvergleich ist damit ein sinnvoller zusätzlicher Weg zur Tarifrecherche. Vergleichen Sie das Ergebnis mit dem Angebot Ihres bisherigen Versicherers und prüfen Sie den tatsächlichen Leistungsumfang. Ein bestimmter Sparbetrag oder der günstigste Tarif am gesamten Markt lässt sich nicht pauschal garantieren.
Kfz-Versicherung wechseln 2026/2027: Welche Frist gilt?
Bei einem Vertrag mit Ablauf am 31. Dezember ist der 30. November 2026 der letzte Eingangstag für eine Kündigung mit Monatsfrist. Der Vertragsablauf ist die Grundlage für Ihre persönliche Frist, nicht allein der Kalender.
Die Kündigung muss rechtzeitig beim Versicherer eingehen. Es reicht nicht, sie am letzten Tag abzusenden. Die gesetzliche Regel zur Vertragsdauer und Verlängerung finden Sie in § 5a des Pflichtversicherungsgesetzes.
Kalenderjahrvertrag und Stichtag
Endet Ihr Vertrag am 31. Dezember und beträgt die Kündigungsfrist einen Monat, muss das Schreiben spätestens am 30. November 2026 beim Versicherer eingegangen sein. Damit kann der Wechsel zum 1. Januar 2027 erfolgen.
Der Stichtag beruht auf dem Vertragsablauf und der vereinbarten Frist. Viele Verträge verlängern sich automatisch, wenn keine fristgerechte Kündigung eingeht. Prüfen Sie daher nicht nur das Kalenderjahr, sondern auch den Wortlaut Ihrer Bedingungen.
Ihr Versicherungsschein bestimmt den persönlichen Stichtag, nicht eine pauschale Kalenderregel. Planen Sie die Kündigung nach dem dort genannten Ablauf und der vereinbarten Frist.
Abweichendes Versicherungsjahr prüfen
Ein Vertrag kann zu einem anderen Datum als dem 31. Dezember enden. Dann liegt auch der letzte Kündigungstermin früher oder später im Jahr. Manche Versicherer erlauben zudem eine Kündigung während des Versicherungsjahres.
Hauptfälligkeit, Vertragsablauf und Kündigungsfrist stehen im Versicherungsschein und in den Versicherungsbedingungen. Achten Sie darauf, ob ein Datum den Beginn, die Beitragsfälligkeit oder tatsächlich das Vertragsende bezeichnet. Diese Angaben sind nicht immer identisch.
Planen Sie einen Puffer ein, damit die Kündigung nachweisbar vor dem persönlichen Fristende beim Versicherer vorliegt.
Wann greift das Sonderkündigungsrecht?
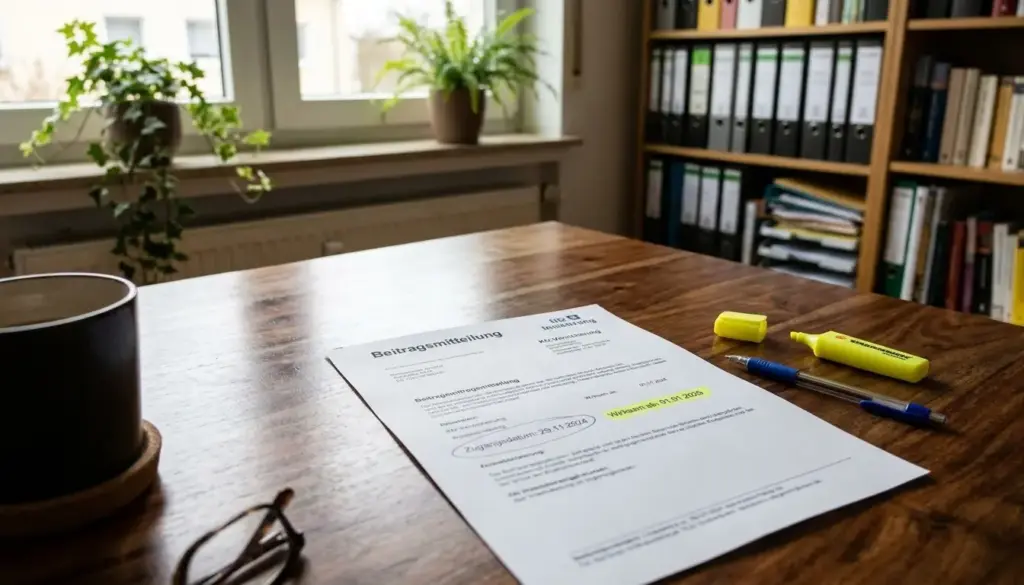
Eine allgemeine Beitragserhöhung ohne entsprechende Erweiterung des Schutzes kann Ihnen ein Sonderkündigungsrecht von einem Monat ab Zugang der Mitteilung geben. Der Zugang der Mitteilung startet die Frist, nicht erst der Zeitpunkt, an dem der höhere Beitrag abgebucht wird.
Die Kündigung wirkt frühestens zu dem Zeitpunkt, an dem die Erhöhung gelten soll. Der Zugang der Mitteilung und das Wirksamkeitsdatum sind zwei verschiedene Angaben. Verwechseln Sie diese Daten nicht.
Beitragserhöhung und Schadenfall
Ein Sonderkündigungsrecht kann entstehen, wenn der Versicherer den Beitrag aufgrund einer Anpassungsklausel erhöht, ohne den Schutz entsprechend zu erweitern. Sie können dann innerhalb eines Monats nach Zugang der Mitteilung kündigen.
Lesen Sie die Mitteilung genau: Sie muss erkennen lassen, welche Änderung den höheren Beitrag auslöst und ab wann sie gilt. Das Fristende richtet sich nach dem Zugang, die Kündigung kann aber frühestens zum Wirksamkeitszeitpunkt der Erhöhung greifen.
Auch nach Abschluss eines Schadenfalls dürfen Sie innerhalb eines Monats kündigen. Dieses Recht steht ebenso dem Versicherer zu. Der Fristbeginn knüpft an den Abschluss des Schadenfalls an, nicht an den Unfalltag oder die erste Meldung.
Rückstufung ist keine allgemeine Beitragserhöhung
Nach einem selbst verursachten Schaden kann der Versicherer Ihre SF-Klasse zurückstufen. Eine höhere Rechnung aus diesem Grund ist nicht automatisch dieselbe allgemeine Beitragsanpassung und begründet nicht automatisch dasselbe Sonderkündigungsrecht.
Unterscheiden Sie deshalb zwischen einer Änderung des allgemeinen Tarifs und einer individuellen Rückstufung. Prüfen Sie in der Abrechnung, ob der Beitrag wegen einer Tarifänderung, einer neuen SF-Klasse oder beider Faktoren steigt.
Eine Änderung der Bedingungen kann ebenfalls relevant sein, wenn sie den Schutz nicht angemessen erweitert. Entscheidend bleibt der konkrete Anlass, der in der Mitteilung genannt wird. Bewahren Sie das Schreiben samt Umschlag oder digitalem Zustellnachweis auf, wenn der Zugang später eine Rolle spielt.
Vergleichen Sie bei einer höheren Rechnung zuerst den konkreten Änderungsgrund mit dem bisherigen Vertrag.
Typklassen 2027: Welche Autos ändern ihre Einstufung?
2027 werden rund 7,4 Millionen Autofahrende in der Haftpflicht höher und rund 5,1 Millionen niedriger eingestuft. Für fast 30 Millionen Versicherte, also 71 Prozent, bleibt die Einstufung gleich.
Die Typklasse allein legt nicht fest, ob Ihr Beitrag steigt oder sinkt. Versicherer können die Statistik nutzen, müssen sie aber nicht übernehmen. Weitere Tarifmerkmale fließen ebenfalls in die Berechnung ein.
Was die Typklasse abbildet
Die Typklasse ist eine Einstufung des Automodells anhand seiner Schadenbilanz, die Versicherer bei der Beitragskalkulation berücksichtigen können. Für 2027 umfasst die GDV-Statistik Schadenbilanzen aus den Jahren 2023 bis 2025.
In der Haftpflicht zählt, wie häufig und in welcher Höhe Schäden mit einem bestimmten Modell auftreten. Bei Kaskotypklassen spielen zusätzlich der Wiederbeschaffungswert, Reparaturkosten und Ersatzteilpreise des jeweiligen Autos eine Rolle.
Zahlen und Klassen für 2027
Die Haftpflicht umfasst 16 Typklassen, die Vollkasko 25 und die Teilkasko 24. In der Kasko behalten 67 Prozent der Versicherten ihre bisherige Einstufung.
| Sparte | Anzahl der Klassen | Wertebereich | Kaskoversicherte unverändert |
|---|---|---|---|
| Haftpflicht | 16 | 10 bis 25 | nicht ausgewiesen |
| Vollkasko | 25 | 10 bis 34 | 67 Prozent |
| Teilkasko | 24 | 10 bis 33 | 67 Prozent |
Eine höhere Einstufung betrifft 2027 rund 7,4 Millionen Autofahrende in der Haftpflicht; rund 5,1 Millionen erhalten eine niedrigere Einstufung. Für fast 30 Millionen ändert sich die Typklasse nicht.
Was eine geänderte Klasse für den Beitrag bedeutet
Versicherer können die neuen Typklassen bei Neuverträgen und ab dem nächsten Versicherungsjahr auch bei bestehenden Verträgen berücksichtigen. Die GDV-Statistik ist für Versicherer unverbindlich.
Eine höhere Typklasse kann den Beitrag erhöhen, aber andere Tarifmerkmale können diesen Effekt ausgleichen. Eine niedrigere Einstufung garantiert umgekehrt keine sinkende Rechnung. Das gilt auch, wenn sich die Typklasse Ihres Modells ändert, Ihr übriger Tarif aber gleich bleibt.
Prüfen Sie die Typklasse Ihres konkreten Modells in der Beitragsrechnung, statt aus einer allgemeinen Änderung direkt auf Ihren neuen Beitrag zu schließen.
Regionalklassen 2027 nach Wohnort
Die Regionalklasse richtet sich nach dem Zulassungsbezirk und wird für 2027 für 413 Bezirke neu berechnet. Ihr Wohnort ergänzt damit die Einstufung des Automodells um regionale Schadenverläufe.
Eine niedrigere Regionalklasse bedeutet grundsätzlich eine günstigere Prämie. Die tatsächliche Rechnung kann durch weitere Merkmale trotzdem steigen. Für die Mehrheit bleibt die Einstufung 2027 stabil.
Einstufung der Zulassungsbezirke
Der GDV berechnet Regionalklassen jährlich für 413 deutsche Zulassungsbezirke. Dabei werden Haftpflicht, Teilkasko und Vollkasko getrennt betrachtet, denn jede Sparte folgt einer eigenen Skala.
Die Haftpflicht reicht von Klasse 1 bis 12. In der Vollkasko reicht der Bereich von 1 bis 9, in der Teilkasko von 1 bis 16. Ein niedriger Wert steht grundsätzlich für eine günstigere Einstufung.
Veränderungen und Beitragswirkung
Nach den im Artikel genannten bundesweiten Zahlen wird die Regionalklasse für 5,2 Millionen Versicherte günstiger und für 4,8 Millionen teurer. Diese Gesamtzahlen dürfen nicht als getrennte Werte für jede Versicherungssparte gelesen werden. Für die Mehrheit bleibt die Einstufung unverändert.
| Sparte | Klassenbereich | Einordnung der Veränderung 2027 |
|---|---|---|
| Haftpflicht | 1 bis 12 | Keine gesonderte Zahl in dieser Übersicht |
| Vollkasko | 1 bis 9 | Keine gesonderte Zahl in dieser Übersicht |
| Teilkasko | 1 bis 16 | Keine gesonderte Zahl in dieser Übersicht |
Berlin und Hamburg bleiben 2027 unverändert. In vielen Bezirken Bayerns, Brandenburgs, Sachsens, Sachsen-Anhalts und Thüringens sinken die Klassen. Höherstufungen gibt es unter anderem in Baden-Württemberg, Bremen, Hessen und Rheinland-Pfalz.
Die bundesweiten Zahlen zeigen keine sichere Änderung für Ihren persönlichen Beitrag. Eine günstigere Regionalklasse kann mit anderen Tarifmerkmalen zusammenwirken, die Ihre Prämie ebenfalls beeinflussen.
Gleichen Sie die Regionalklasse mit Ihrer eigenen Beitragsrechnung ab, denn andere Tarifmerkmale können eine günstige Einstufung ausgleichen.
Warum ändern sich die Beiträge?
2026 rechnet der GDV mit einer Schaden-Kosten-Quote von 99 Prozent, während Reparaturen und Ersatzteile den Kostendruck weiter erhöhen. Die Reparaturkosten sind ein wichtiger Grund, warum Beiträge sich verändern können.
Marktdurchschnittswerte sagen nicht voraus, ob Ihr eigener Beitrag steigt. Ihre Rechnung hängt von der persönlichen Tarifkalkulation und den Merkmalen Ihres Vertrags ab.
Reparaturen und Schadenkosten
2025 stiegen die Werkstattstundensätze im Mittel um 7,5 Prozent. Ersatzteilpreise legten im selben Jahr um 5,6 Prozent zu.
Seit 2017 wuchsen die Werkstattstundenpreise um 62 Prozent und die Ersatzteilpreise um 60 Prozent. Die Verbraucherpreise stiegen im selben Zeitraum um 26 Prozent.
Ein durchschnittlicher Pkw-Sachschaden kostet inzwischen rund 4.600 Euro. Das sind rund 70 Prozent mehr als 2017. Höhere Kosten für Arbeit und Teile schlagen bei vielen Schäden auf die Gesamtrechnung durch.
Was 2026 für Ihre Rechnung bedeutet
Für 2026 erwartet der GDV rund 41 Milliarden Euro Beitragseinnahmen und rund 35 Milliarden Euro Leistungsauszahlungen. Die Schaden-Kosten-Quote von 99 Prozent ist eine Prognose, keine abschließende Jahresbilanz.
Auch neue Einstufungen können den Tarif beeinflussen. Neben der Typklasse wirken die Regionalklasse, Ihre Jahresfahrleistung und Reparaturkosten auf die Prämie. Die Höhe hängt außerdem von den Merkmalen ab, die Ihr Versicherer für den Vertrag bewertet.
Eine Änderung der Typklasse allein zeigt nicht, ob Ihr Beitrag steigt oder fällt. Selbst bei einer günstigeren Einstufung können andere Faktoren die Rechnung erhöhen. Umgekehrt kann ein höherer Kostenwert durch andere Tarifmerkmale teilweise ausgeglichen werden.
Beurteilen Sie eine Beitragsänderung anhand Ihrer persönlichen Rechnung und nicht allein anhand der Marktentwicklung.
Leistungen in Haftpflicht und Kasko vergleichen
Die Haftpflicht ist Pflicht und zahlt Schäden, die Sie anderen zufügen, während Kaskoleistungen Ihr eigenes Fahrzeug betreffen. Der entscheidende Vergleich umfasst deshalb nicht nur den Beitrag, sondern auch Deckung, Selbstbeteiligung und Vertragsklauseln.
Gesetzliche Mindestbeträge und empfohlene Deckungssummen sind nicht dasselbe. Eine hohe Deckung schützt Sie bei großen Schäden besser vor Kosten, die über die Versicherungssumme hinausgehen.
Haftpflichtdeckung und Zusatzklauseln
Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und deckt Schäden ab, die Sie anderen zufügen. Die gesetzlichen Mindestbeträge liegen bei 7,5 Millionen Euro für Personenschäden, 1,3 Millionen Euro für Sachschäden und 50.000 Euro für Vermögensschäden.
Als Deckung werden 100 Millionen Euro pauschal empfohlen, mit mindestens 15 Millionen Euro je geschädigter Person. Die Verbraucherzentrale erklärt die Pflicht und Leistungen der Kfz-Haftpflicht.
| Versicherungsart | Wofür sie grundsätzlich leistet | Zentrale Vergleichsbedingung |
|---|---|---|
| Haftpflicht | Schäden, die Sie anderen zufügen | Deckungssumme und Zusatzklauseln |
| Teilkasko | Bestimmte Schäden am eigenen Fahrzeug | Versicherte Gefahren und Selbstbeteiligung |
| Vollkasko | Teilkasko plus selbstverschuldete Unfallschäden und Vandalismus | Deckung, Ausschlüsse und Selbstbeteiligung |
Achten Sie darauf, ob der Versicherer bei grober Fahrlässigkeit auf Leistungskürzungen verzichtet. Die genaue Formulierung kann entscheidend sein, wenn ein Schaden durch eine schwere Unachtsamkeit entsteht.
Teilkasko und Vollkasko im Leistungsumfang
Vergleichen Sie bei Tierbiss nicht nur den Bissschaden, sondern auch mögliche Folgeschäden an Leitungen oder anderen Bauteilen. Prüfen Sie außerdem, welche Tiere unter eine erweiterte Wildschadenklausel fallen.
Bei einem neuen Fahrzeug kann eine Neupreisentschädigung wichtig sein. Bei einem gebrauchten Auto zählt eher, ob die Bedingungen für den Kaufwert eine passende Erstattung vorsehen. Dauer und Voraussetzungen unterscheiden sich je Tarif.
Selbstbeteiligung und Werkstattbindung
Übliche Selbstbeteiligungen liegen bei 150 Euro in der Teilkasko und 300 Euro in der Vollkasko. Setzen Sie bei zwei Angeboten dieselben Beträge an, damit der Beitragsvergleich aussagekräftig bleibt.
Eine Werkstattbindung kann den Beitrag beeinflussen, schränkt aber die freie Werkstattwahl ein. Prüfen Sie, welche Werkstätten der Versicherer vorgibt und welche Folgen eine Reparatur außerhalb des Netzes hat.
Eine günstige Prämie kann mit einer höheren Selbstbeteiligung oder einer engeren Klausel verbunden sein. Vergleichen Sie daher die konkrete Leistung und nicht nur den ausgewiesenen Jahrespreis.
Vergleichen Sie Angebote erst dann als gleichwertig, wenn Deckung, Selbstbeteiligung und relevante Klauseln übereinstimmen.
Teilkasko oder Vollkasko: Was passt zum Fahrzeug?
Bei einem zehn Jahre alten Auto ist Vollkasko nicht automatisch sinnvoll, wenn die Prämie im Verhältnis zum Wiederbeschaffungswert hoch ist. Das Fahrzeugalter allein entscheidet nicht über den passenden Schutz.
Vergleichen Sie Wiederbeschaffungswert, Versicherungsbeitrag und mögliche Eigenbelastung. Bei einem geringen Marktwert kann Teilkasko eine passende Alternative sein.
Schutzumfang und Fahrzeugwert abwägen
Die Teilkasko deckt unter anderem Diebstahl, Glasbruch und Brand ab. Auch Schäden durch Sturm, Hagel oder Überschwemmung gehören zu den typischen versicherten Gefahren.
Die Vollkasko umfasst den Teilkaskoschutz und ergänzt ihn um selbstverschuldete Unfallschäden sowie Vandalismus. Sie bietet damit einen breiteren Schutz für das eigene Fahrzeug, kostet aber meist mehr als eine Teilkasko.
Bei einem neueren Fahrzeug wird Vollkasko häufig bis etwa vier bis sechs Jahre nach der Erstzulassung empfohlen. Danach sollten Sie den Wiederbeschaffungswert und die laufenden Versicherungskosten stärker gewichten.
Finanzierung, Leasing und ältere Autos
Viele Banken und Leasinggesellschaften verlangen für finanzierte oder geleaste Fahrzeuge eine Vollkaskoversicherung. Der Vertrag kann festlegen, welche Deckung während der Laufzeit bestehen muss.
Bei einem älteren Auto mit geringem Marktwert kann die Vollkaskoprämie im Verhältnis zum Fahrzeugwert hoch ausfallen. Teilkasko kann dann eine Alternative sein, wenn Sie selbstverschuldete Unfallschäden und Vandalismus aus eigenen Mitteln tragen könnten.
Ein zehn Jahre altes Fahrzeug braucht nicht automatisch Teilkasko. Entscheidend ist, ob Sie einen größeren Eigenschaden finanziell auffangen können und wie viel ein vergleichbares Auto kosten würde. Auch eine niedrige Prämie ist kein Vorteil, wenn ein Schaden Ihre Rücklagen übersteigt.
Prüfen Sie bei einem finanzierten oder geleasten Fahrzeug zuerst die Schutzvorgaben im Vertrag.
Schadenfreiheitsklasse: Beitragssatz und Übertragung
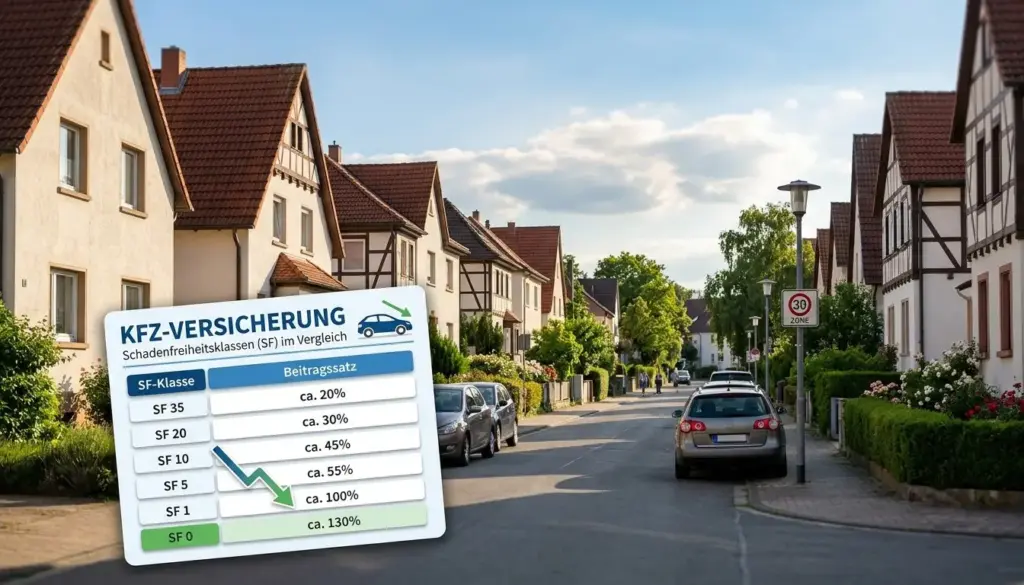
Eine höhere SF-Klasse bedeutet grundsätzlich einen niedrigeren Beitragssatz, aber nicht bei jedem Versicherer denselben Prozentsatz. Die SF-Klasse beschreibt Ihren Schadenverlauf und wirkt sich auf den Beitrag aus.
Haftpflicht und Vollkasko haben getrennte SF-Klassen; in der Teilkasko gibt es kein SF-System. Nach einem schadenfreien Versicherungsjahr steigt die Klasse grundsätzlich um eine Stufe.
So entwickeln sich SF-Klassen
Versicherer berechnen die Schadenfreiheitsklasse für Haftpflicht und Vollkasko getrennt. Für die Teilkasko gibt es keine SF-Klasse, weil dort kein entsprechendes Rabattsystem für den Schadenverlauf gilt.
Ein schadenfreies Versicherungsjahr erhöht die SF-Klasse grundsätzlich um eine Stufe. Nach einem regulierten Schaden richtet sich die Rückstufung nach der Tabelle des jeweiligen Versicherers. Die Folgen hängen damit auch davon ab, in welcher Sparte der Schaden reguliert wurde.
Beitragssätze unterscheiden sich je Versicherer
Die ADAC-Tabelle reicht von SF 0 bis SF 50. In der Haftpflicht beträgt der Beitragssatz in SF 4 laut ADAC 46 Prozent und in SF 5 44 Prozent.
| SF-Klasse | Tarifbeispiel | Beitragssatz | Rabatt |
|---|---|---|---|
| SF 4 | ADAC, Haftpflicht | 46 Prozent | 54 Prozent |
| SF 5 | ADAC, Haftpflicht | 44 Prozent | 56 Prozent |
| SF 50 | Allianz Komfort und Premium | 16 Prozent | 84 Prozent |
Bei der Allianz entspricht SF 50 in den Produktlinien Komfort und Premium einem Beitragssatz von 16 Prozent des Kfz-Tarifs. Daraus ergibt sich ein Schadenfreiheitsrabatt von 84 Prozent.
Die Beitragssätze der ADAC- und Allianz-Beispiele stammen aus unterschiedlichen Versicherertabellen. Sie lassen sich nicht direkt gleichsetzen. Dieselbe SF-Klasse kann bei zwei Versicherern zu unterschiedlichen Beiträgen führen.
SF-Klasse beim Wechsel sichern
Beim Wechsel wird der Schadenverlauf an den neuen Versicherer übermittelt. Entscheidend für die Beitragsberechnung ist die SF-Klasse, die zu Beginn des neuen Versicherungsjahres gilt.
Ein Versicherer kann die übertragene Einstufung anhand seiner eigenen Tabelle abbilden. Fragen Sie deshalb nicht nur nach dem Rabatt, sondern auch nach dem Beitragssatz und dem berechneten Beitrag. Eine feste Euroersparnis lässt sich aus der SF-Klasse allein nicht ableiten.
Lassen Sie sich beim Tarifvergleich den Beitrag mit der SF-Klasse berechnen, die zum Beginn des neuen Versicherungsjahres gilt.
In fünf Schritten sicher den Versicherer wechseln
Kündigen Sie den alten Vertrag erst, wenn der neue Versicherer den Anschlussvertrag verbindlich angenommen hat. Diese Reihenfolge hilft, eine Lücke im Versicherungsschutz zu vermeiden.
Ein verbindlicher Haftpflichtvertrag muss für den Anschluss bestehen. Bei Teil- oder Vollkasko kann der neue Versicherer den Antrag ablehnen, auch wenn die Haftpflicht angenommen wird.
Angebote und Annahme prüfen
Ein Tarifvergleich beim bisherigen Versicherer ist noch keine verbindliche Annahme durch einen neuen Anbieter. Prüfen Sie, ob Sie ein konkretes Angebot erhalten oder zunächst nur einen unverbindlichen Preis berechnen.
- Legen Sie Ihre aktuelle Beitragsrechnung und den Fahrzeugschein bereit.
- Vergleichen Sie Angebote mit denselben Leistungen und Tarifangaben.
- Warten Sie die verbindliche Annahme des neuen Vertrags ab.
- Kündigen Sie den alten Vertrag fristgerecht und mit einem nachweisbaren Versandweg.
- Kontrollieren Sie Kündigungsbestätigung, Police und Beginn des neuen Schutzes.
Eine eVB ist die elektronische Versicherungsbestätigung, die bei einer Zulassung verwendet wird. Sie ersetzt nicht die Prüfung, ob der Versicherer Ihren Vertrag tatsächlich angenommen hat.
Kündigung und Übergang kontrollieren
Die Kündigung muss fristgerecht beim bisherigen Versicherer eingehen. Bewahren Sie einen Nachweis auf, aus dem der rechtzeitige Eingang hervorgeht. Eine Kündigungsbestätigung zeigt, zu welchem Datum der alte Vertrag endet.
Vergleichen Sie dieses Datum mit dem Beginn des neuen Vertrags. Die Angaben sollten direkt aneinander anschließen, damit keine unbeabsichtigte Deckungslücke entsteht. Prüfen Sie auch, ob die Police die vereinbarte Selbstbeteiligung und den gewünschten Kaskoschutz nennt.
Ein Preisrechner oder eine Anfrage ist kein Ersatz für die schriftliche Vertragsannahme. Das gilt besonders, wenn Sie neben der Haftpflicht auch eine Kaskoversicherung beantragt haben.
Bewahren Sie Annahme, Kündigungsnachweis und neue Police gemeinsam auf.
Fahrzeugwechsel, Verkauf und Stilllegung
Beim Verkauf geht der Versicherungsschutz im Zeitpunkt der Fahrzeugübergabe auf den Käufer über. Das Übergabedatum ist damit wichtig, auch wenn der Vertrag nicht einfach am selben Tag endet.
Übergabe und Vertragsende dürfen Sie nicht gleichsetzen. Ein Fahrzeugwechsel, der Verkauf und die Stilllegung folgen eigenen Regeln und unterscheiden sich vom regulären Jahreswechsel.
- Fahrzeugwechsel: Beim Wechsel auf ein anderes Auto können Sie die Versicherung des Vorbesitzers innerhalb eines Monats kündigen. Der neue Schutz muss zum Fahrzeug und zum geplanten Nutzungsbeginn passen.
- Verkauf und Übergabe: Der bestehende Versicherungsschutz geht mit der Übergabe auf den Käufer über. Wenn der Käufer eine neue Haftpflicht abschließt, gilt die übergegangene Versicherung mit Beginn des neuen Versicherungsverhältnisses als gekündigt.
- Stilllegung oder Verschrottung: Bei einer Stilllegung oder Verschrottung löst sich der Versicherungsvertrag auf. Zu viel gezahlte Beiträge erhalten Sie anteilig zurück.
Neues Auto und Verkauf
Beim Fahrzeugwechsel kann die Versicherung des Vorbesitzers innerhalb eines Monats gekündigt werden. Stimmen Sie den Beginn des neuen Vertrags auf die Zulassung und Nutzung des Autos ab.
Nach einem Verkauf bleibt die Übergabe der wichtige Zeitpunkt für den Übergang des Schutzes. Halten Sie den Zeitpunkt schriftlich fest und geben Sie die erforderlichen Informationen an den Versicherer weiter.
Abmeldung und Verschrottung
Bei einer Stilllegung oder Verschrottung endet der Vertrag, statt bis zum nächsten regulären Ablauf weiterzulaufen. Der Versicherer rechnet zu viel gezahlte Beiträge anteilig ab.
Die Abwicklung kann davon abhängen, ob das Fahrzeug tatsächlich abgemeldet wurde und welche Nachweise vorliegen. Verlassen Sie sich nicht allein auf eine mündliche Absprache mit dem Käufer oder einer Werkstatt.
Halten Sie Übergabedatum und Stilllegungsnachweis fest, damit die Abrechnung nachvollziehbar bleibt.
Welche Angaben können den Beitrag senken?
Eine realistische Fahrleistung und ein korrekt angegebener Fahrerkreis können den Beitrag beeinflussen. Aktuelle Angaben helfen dem Versicherer, die Nutzung Ihres Fahrzeugs passend einzuschätzen.
Ändern Sie Angaben nicht nur für einen niedrigeren Preis. Falsche Kilometer- oder Fahrerangaben können im Schadenfall zu Problemen führen.
Fahrleistung und Fahrerkreis aktuell halten
Prüfen Sie regelmäßig, wie viele Kilometer Sie tatsächlich pro Jahr fahren und wer das Auto nutzt. Die Jahresfahrleistung und der Fahrerkreis gehören zu den Merkmalen, die den Tarif beeinflussen können.
- Aktualisieren Sie Ihre Jahresfahrleistung realistisch.
- Halten Sie den eingetragenen Fahrerkreis korrekt.
- Wählen Sie eine Selbstbeteiligung, die zu Ihren verfügbaren Rücklagen passt.
- Prüfen Sie, ob jährliche statt unterjähriger Zahlung für Sie infrage kommt.
Tarifmerkmale bewusst wählen
Auch der Stellplatz kann als Tarifmerkmal zählen. Prüfen Sie, ob Ihr Auto tatsächlich in einer Garage, auf einem privaten Stellplatz oder an der Straße steht.
Die vereinbarten Zusatzleistungen können den Beitrag ebenfalls verändern. Entscheiden Sie bewusst, welche Ergänzungen Sie benötigen, statt nur den günstigsten Tarif auszuwählen.
Eine jährliche Zahlweise kostet in der Regel weniger als eine unterjährige Zahlung. Der konkrete Preis hängt von Ihrem Tarif ab; eine feste Ersparnis lässt sich daraus nicht ableiten.
Ändern Sie Vertragsangaben nur, wenn sie Ihrer tatsächlichen Nutzung entsprechen.
Garage oder Straßenparkplatz: Kann der Stellplatz die Kfz-Versicherung beeinflussen?
Bei einem Kfz-Versicherungsvergleich kann auch die Frage nach dem regelmäßigen Abstellort auftauchen. Ob Ihr Fahrzeug nachts in einer abschließbaren Garage, einem Carport, auf einem privaten Stellplatz oder am Straßenrand steht, kann bei einzelnen Versicherern in die Tarifberechnung einfließen. Eine Garage kann das Risiko bestimmter Schäden und eines Diebstahls beeinflussen. Ein garantierter Garagenrabatt besteht jedoch nicht.
Den tatsächlichen Stellplatz angeben
Tragen Sie den Stellplatz ein, den Sie tatsächlich und überwiegend nutzen. Wer gelegentlich vor dem Haus parkt, sollte nicht allein wegen einer möglichen Beitragsersparnis einen dauerhaft genutzten Garagenplatz behaupten. Prüfen Sie, wie der jeweilige Versicherer nach dem regelmäßigen Abstellort fragt und welche Voraussetzungen er damit verbindet.
Holzgarage, Carport und geschlossene Garage unterscheiden
Für die Tarifangaben kann entscheidend sein, ob der Abstellplatz offen oder geschlossen ist und ob er sich auf dem eigenen Grundstück befindet. Eine Holzgarage ist nicht automatisch in jeder Tarifmaske genauso einzuordnen wie ein Carport. Maßgeblich sind die Begriffe und Erläuterungen des Versicherers, nicht allein die Bauweise oder das Material.
Wer eine Garage plant oder bereits nutzt, sollte deshalb zwei Dinge getrennt betrachten: den baulichen Schutz für das Fahrzeug und die tarifliche Bewertung durch den Versicherer. Fragen Sie im Zweifel nach, welche Stellplatzkategorie zutrifft, und vergleichen Sie den Beitrag mit korrekten Angaben.
Vollkasko mitten im Jahr auf Teilkasko umstellen
Von Vollkasko auf Teilkasko können Sie mitten im Jahr wechseln, wenn Ihr Versicherer der Vertragsänderung zustimmt oder Ihr Vertrag sie vorsieht. Ein einseitiger Wechsel ist nicht automatisch möglich.
Ohne Zustimmung oder passende Vertragsregelung können Sie die Vollkasko nicht einfach während des Jahres beenden. Der Wechsel zum Ablauf des Versicherungsjahres ist ein regulärer Weg.
Vertragsänderung mit dem Versicherer
Eine unterjährige Änderung des Kaskoschutzes setzt die Zustimmung des Versicherers oder eine dafür vorgesehene Vertragsregelung voraus. Manche Versicherer bieten eine Anpassung während des Jahres an.
Aus diesem Angebot entsteht kein allgemeiner Anspruch auf einen Wechsel. Prüfen Sie, ab wann die neue Deckung gilt und welche Bedingungen sich mit der Änderung ebenfalls verschieben.
Wechsel zum Vertragsablauf
Zum Ablauf des Versicherungsjahres können Sie den Kaskoumfang im Rahmen eines neuen Vertrags anpassen. Dann lässt sich der Wechsel mit dem Ende des bisherigen Schutzes abstimmen.
Vollkasko schließt selbstverschuldete Unfallschäden und Vandalismus zusätzlich zum Teilkaskoschutz ein. Wer auf Teilkasko umstellt, verzichtet auf diesen zusätzlichen Schutz und sollte die mögliche Eigenbelastung mitbedenken.
Eine niedrigere Prämie bedeutet deshalb nicht automatisch, dass die Änderung für Ihr Fahrzeug sinnvoll ist. Entscheidend ist, ob Sie das Risiko selbst tragen können und ob der reduzierte Schutz zu Ihrer Nutzung passt.
Lassen Sie sich den geänderten Schutz und seinen Beginn schriftlich bestätigen, bevor Sie auf Vollkasko verzichten.
Wann lohnt sich der Wechsel gegenüber dem Bleiben?
Ein Wechsel lohnt sich, wenn ein verbindlich angenommener Tarif bei vergleichbarem Schutz einen für Sie überzeugenden Preis bietet. Der Jahresbeitrag ist nur aussagekräftig, wenn Sie gleiche Bedingungen vergleichen.
Ein niedrigerer Preis ist kein Vorteil, wenn dafür wichtige Leistungen fehlen. Prüfen Sie deshalb nicht nur den Betrag, sondern auch mögliche Bindungen und die Annahme des neuen Vertrags.
- Vergleichen Sie den Jahresbeitrag bei gleichen Leistungen, Selbstbeteiligungen, Fahrerkreisen, Fahrleistungen und SF-Klassen.
- Prüfen Sie mögliche Leistungslücken oder Bindungen, die den neuen Tarif weniger passend machen.
- Bitten Sie Ihren bisherigen Versicherer um ein gleichwertiges Angebot mit denselben Bedingungen.
Ein günstigerer Vertrag kann unterm Strich schlechter passen, wenn eine wichtige Leistung fehlt oder eine Werkstattbindung nicht zu Ihnen passt. Ein Bestandsangebot kann dagegen attraktiv sein, wenn es den Schutz erhält und den Preis senkt.
Ein Preisvergleich ist nur belastbar, wenn beide Tarife dieselben Bedingungen zugrunde legen. Ein Angebot ohne Annahmebestätigung sichert bei Teil- oder Vollkasko noch keinen Anschlussvertrag.
Entscheiden Sie erst, wenn Sie den Gesamtbeitrag und die wesentlichen Bedingungen beider Verträge nebeneinander geprüft haben.
CHECK24 oder direkt beim Versicherer: Was ist beim Vergleich sinnvoll?
Ein Vergleichsportal wie CHECK24 hilft dabei, mehrere verfügbare Angebote strukturiert zu prüfen. Das Direktangebot Ihres bisherigen Versicherers kann dennoch konkurrenzfähig sein, etwa wenn besondere Vertragsmerkmale oder individuelle Konditionen gelten. Verwenden Sie für beide Vergleiche möglichst dieselben Angaben zu Fahrzeug, Fahrleistung, Fahrerkreis, Stellplatz, Selbstbeteiligung und Deckungsumfang.
Schauen Sie neben dem Preis auf die konkreten Versicherungsbedingungen. Ein günstiger Beitrag nützt wenig, wenn eine wichtige Klausel fehlt oder eine Werkstattbindung für Sie ungeeignet ist. Umgekehrt muss ein höherer Beitrag nicht automatisch einen besseren Schutz bedeuten. Erst der Vergleich gleichwertiger Leistungen macht eine Entscheidung nachvollziehbar.
Kfz-Versicherung bei CHECK24 vergleichen – und das Ergebnis mit einem Direktangebot sowie Ihrer bisherigen Police abgleichen.
Fazit
Für den regulären Wechsel zum 1. Januar 2027 ist bei einem am 31. Dezember endenden Vertrag der fristgerechte Eingang der Kündigung entscheidend. Der 30. November 2026 gilt nur, wenn Ihre Kündigungsfrist einen Monat beträgt.
Sichern Sie den neuen Vertrag verbindlich, bevor Sie die Kündigung abschicken. So vermeiden Sie, dass der alte Schutz endet, bevor der neue Versicherer den Anschluss angenommen hat.
Prüfen Sie jetzt Ihr persönliches Ablaufdatum und vergleichen Sie erst danach passende Tarife.